من صناديق التقاعد وصناديق الاستكمال، مرورًا بالتعويضات وصولًا إلى الضرائب وإمكانية استعادة أموال تراكمت من أماكن عمل سابقة، تتعدد التفاصيل والأسئلة التي يحتاج كل عامل وموظف إلى معرفة إجابات واضحة عنها.
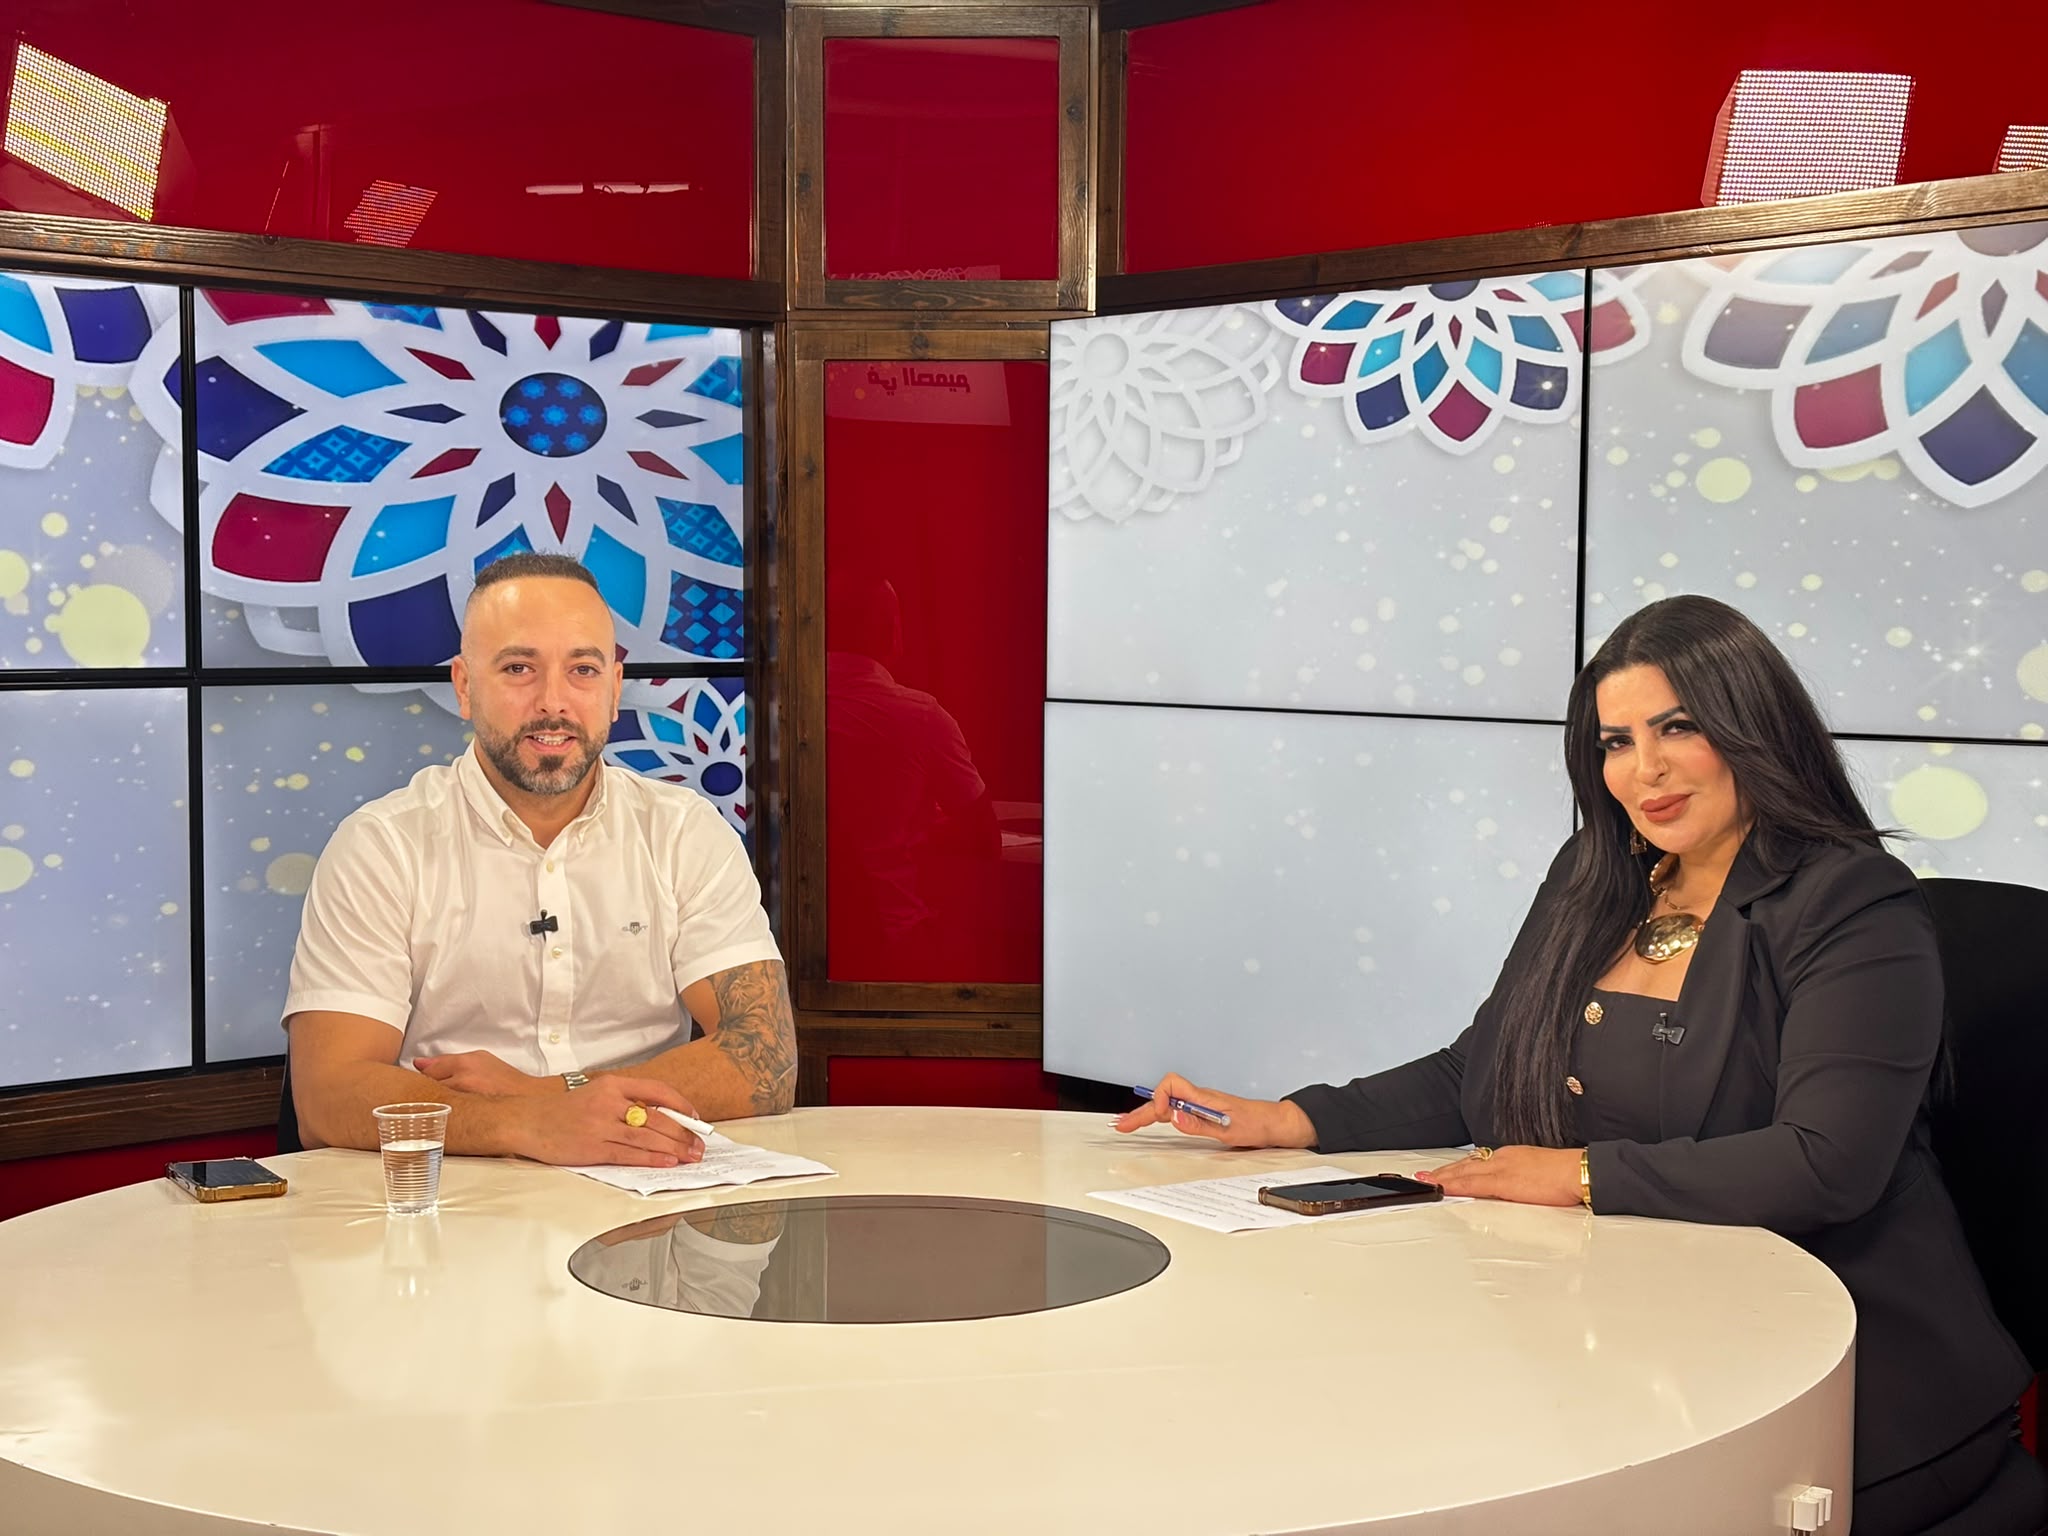
للحديث عن هذه القضايا، وكيف يمكن للعامل أن يحافظ على حقوقه ويتأكد من مستحقاته، استضافت قناة هلا اليوم الأستاذ حسن عياشي، محاسب أجور من كابول.
وقال المحاسب حسن عياشي لقناة هلا : " البنسيا أو صندوق الادخار هو عبرة عن صندوق أتعاب وتوفيرات للعامل الأجير للمدى البعيد ، وهو عبارة عن ضمان دخل للعامل عندما يصل الى جيل 67 عاما، حيث يدفع العامل والمشغل في هذا الصندوق بصورة شهرية مبلغا مستقطعا من الراتب لصندوق التوفير، ويمكن للعامل الاستفادة من هذا الصندوق بجيل 67 عاما كدخل أو مخصصات دخل ثابتة".
وأضاف المحاسب حسن عياشي : " صندوق الاستكمال هو عبارة عن صندوق ادخار مثل البنسيا ، لكن الفرق بينهما أن صندوق الاستكمال قصير المدى وليس بعيد المدى، تتراروح فترته بين 3 سنوات و 6 سنوات ، وتكون دورته كل 3 سنوات للأشخاص الذين فوق جيل 60 عاما . أما الأشخاص الذين تقل أعمارهم عن 60 عاما وتكون دورته كل 6 سنوات ، حيث يتم سحبه بدون دفع ضريبة " .
وأردف المحاسب حسن عياشي بالقول: " هناك عدة أمور يجب الانتباه لها جيدا في المبالغ التي تخصم من قسيمة الراتب عند تحويله الى البنك ، مثل مبلغ صندوق الادخار أو صندوق الاستكمال ، ويتم اقتطاعها من الراتب وفق نسبة حددها القانون . وعلى سبيل المثال فان التعويضات يتم خصم 6% يتحملها المشغل والعامل أيضا 6% ، وقد تصل نسبة الاقتطاع في التعويضات حتى 20% . أما صندوق الاستكمال فيخصم من العامل 2.5% من قيمة الراتب والمشغل يدفع 7.5% " .
ومضى المحاسب حسن عياشي بالقول: " في أي ملف يصلنا نقوم بفحص الايداعات في حساب العامل جيدا ، هل تم ايداعها بصورة شهرية وثابتة ، وهل تم ايداعها وفق الأحكام والقانون والنسب المئوية التي تلزم المشغل بذلك ، فأحيانا يودع المشغلون بنسب أقل من النسب المحددة في القانون وبالتالي فان العامل البسيط لا توجد لديه أية معرفة وهو غير ملم بهذه التفاصيل ".